Steuerrecht · § 15b EStG · pv magazine
Steuerstundungsmodell und Investitionsabzugsbetrag: Was § 15b EStG für Photovoltaik- und Batteriespeicher-Direktinvestments wirklich bedeutet
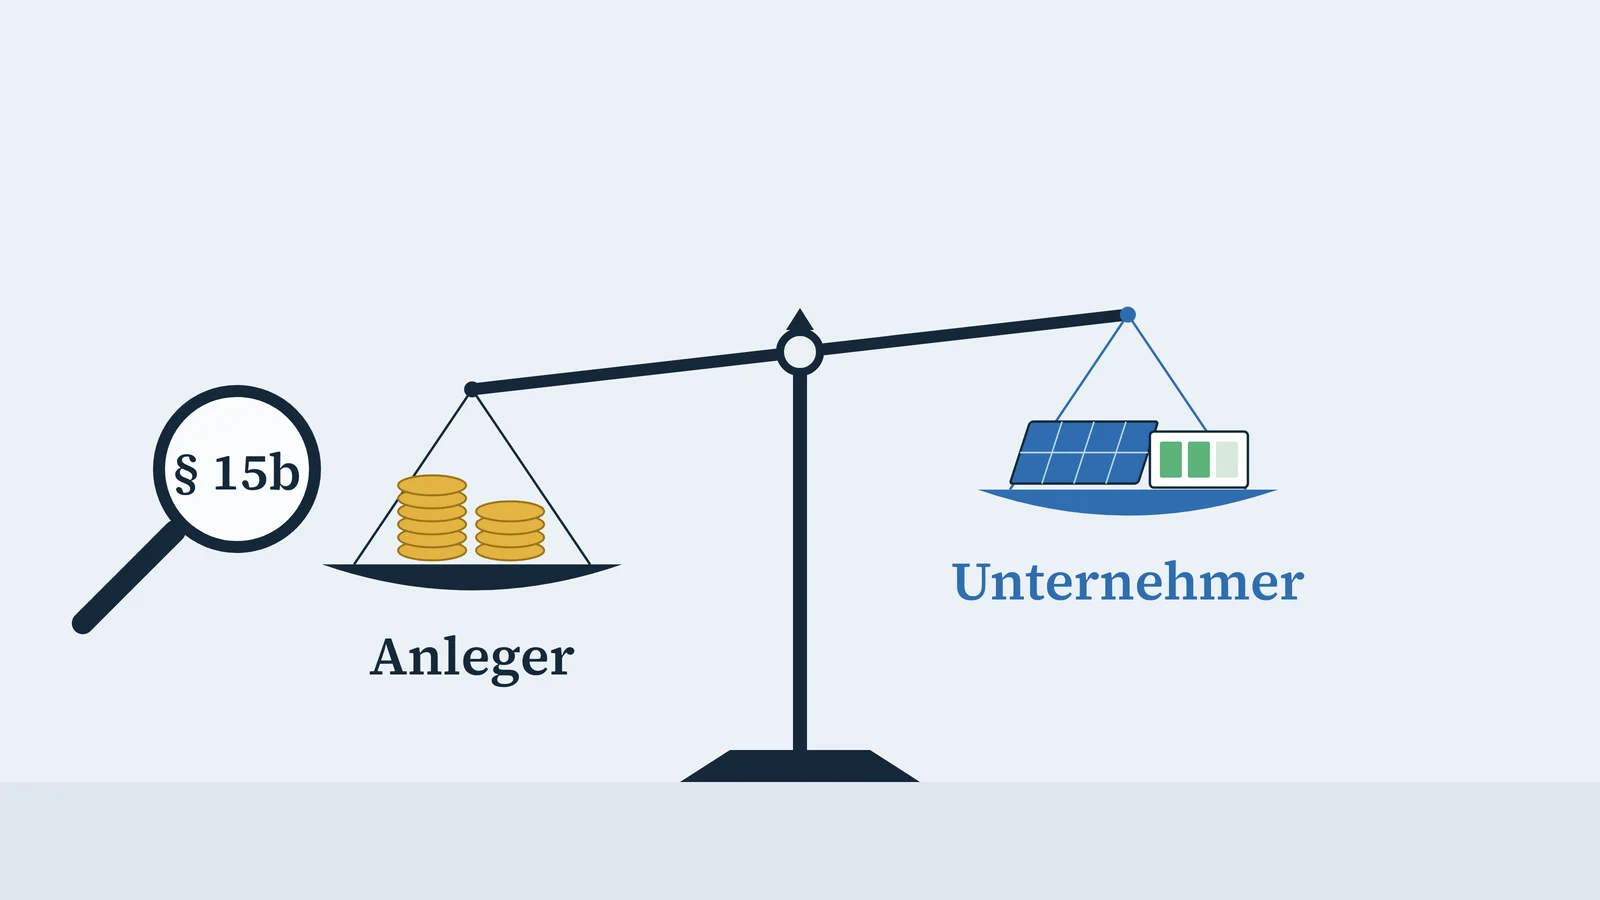
Seit dem Gerichtsbescheid IV R 14/23 des Bundesfinanzhofs steht fest, dass auch Verluste aus einem Investitionsabzugsbetrag ein Steuerstundungsmodell nach § 15b EStG begründen können. Ein Pauschalurteil über Photovoltaik- und Batteriespeicher-Direktinvestments ist das jedoch nicht: Entscheidend ist, ob der Investor ein fremdes, auf Verluste ausgerichtetes Konzept zeichnet oder selbst plant und entscheidet.
In meinem Fachbeitrag im pv magazine zeige ich, wo die Trennlinie verläuft und was Projektierer und Investoren daraus für Angebote, Vertragswerke und die eigene Liquiditätsplanung ableiten sollten.
Die Themen des Beitrags
- Was § 15b EStG regelt – und was nicht
- Die BFH-Entscheidungen vom 02.10.2025 (IV R 14/23) und warum sie kein Pauschalurteil über PV- und Speicher-Direktinvestments sind
- Zwei Schlüsselfragen: fremdes Konzept oder eigene Investitionsplanung – und ist das Angebot auf Verluste ausgerichtet?
- Warum die 10-Prozent-Grenze bei IAB-Investments kaum weiterhilft
- Warum die Prüfung für jeden Anleger gesondert erfolgt
- Was Projektierer und Investoren jetzt beachten sollten
Den vollständigen Beitrag lesen Sie im pv magazine Deutschland.
Weiterführend auf dieser Seite
Sie planen ein Direktinvestment?
Lassen Sie Vertrag und Konzept vor Zeichnung steuerlich prüfen — gerade bei Container-BESS oder neuartigen Strukturen lohnt der frühe Blick eines Spezialisten.
Beratung anfragen