Steuerrecht · GbR-Risiko
Speicher als Steuerfalle: Wie Grün- und Graustromspeicher PV-Direktinvestments in eine GbR ziehen können
Der Speicher wird zum Renditetreiber – und zum Steuerthema
Batteriespeicher sind bei Photovoltaik-Direktinvestments vom Zusatz zum wirtschaftlichen Kern geworden. Mit der MiSpeL-Festlegung der Bundesnetzagentur vom 01.10.2026 dürfen Speicher künftig Solarstrom und Netzstrom gemischt aufnehmen, ohne dass die EEG-Förderung für den zwischengespeicherten Grünstrom verloren geht. Batteriespeicher können zudem bestehende Netzanschlüsse von Solarparks mitnutzen und dort Netzstrom handeln.
Für die Rendite ist das eine gute Nachricht: Neben der Zwischenspeicherung des eigenen Solarstroms (Grünstrom) kommen Erlöse aus dem Handel mit Netzstrom (Graustrom) hinzu. Steuerlich öffnet genau dieser Mischbetrieb eine Flanke, die viele Vertragswerke noch nicht im Blick haben: das Risiko, dass aus vielen Einzelinvestoren unbeabsichtigt eine Gesellschaft bürgerlichen Rechts (GbR) wird.
Das Ausgangsmodell ist grundsätzlich gut gewählt
Viele aktuelle Projekte sind so aufgebaut: Der Investor erwirbt eine eigene, technisch abgegrenzte PV-Teilanlage mit eigenem Wechselrichter. Speicher, Trafo, Kabeltrassen und Netzanschluss bleiben im Eigentum einer Infrastrukturgesellschaft. Der Investor nutzt diese Infrastruktur über einen Nutzungsvertrag, häufig in Form eines Quotennießbrauchs, gegen ein Nutzungsentgelt. Vergütet wird ihm nur die eigene, gemessene Stromerzeugung.
Diese Struktur ist deutlich robuster als Modelle, bei denen die Investoren gemeinsam Miteigentum an der Infrastruktur erwerben. Sie trägt aber nur, solange jede Zahlung zwischen den Beteiligten ein Entgelt für eine konkrete Leistung bleibt. Der Bundesfinanzhof hat das klar formuliert: Die bloße Bündelung von Risiken aus Austauschverträgen mit angemessenen, leistungsbezogenen Entgelten begründet noch keine Mitunternehmerschaft (BFH, Urteil vom 13.07.1993 – VIII R 50/92).
Eine GbR braucht keinen Gesellschaftsvertrag auf Papier
Eine GbR entsteht, sobald sich mindestens zwei Personen verpflichten, einen gemeinsamen Zweck zu fördern (§ 705 Abs. 1 BGB). Das geht formfrei und auch stillschweigend; ein Bewusstsein, eine Gesellschaft zu gründen, verlangt das Gesetz nicht. Steuerlich genügt sogar eine reine Innengesellschaft ohne gemeinsames Vermögen und ohne Auftritt nach außen. Tragen die Beteiligten dann Mitunternehmerrisiko und haben sie Einfluss auf die Geschäftsentscheidungen, liegt eine steuerliche Mitunternehmerschaft vor (§ 15 Abs. 1 S. 1 Nr. 2 EStG).
Besonders klar ist die Rechtsprechung bei Ergebnisteilungen: Wer Gewinne zusammenlegt und nach einem Schlüssel verteilt, bildet eine GbR, und zwar unabhängig davon, ob die Vereinbarung als Gesellschaftsvertrag bezeichnet ist (BFH, Urteil vom 22.02.2017 – I R 35/14). Eine solche Gewinngemeinschaft kann sich auf einen einzelnen Geschäftsbereich beschränken, etwa auf den Speicherhandel. Sie kann also stillschweigend entstehen, aber auch ausdrücklich in einem Vertragsabschnitt über „Erlösverteilung" stehen, ohne dass jemand sie so nennt.
Dass das kein Theorierisiko ist, zeigt unsere Praxis: In einem von uns begleiteten Einspruchsverfahren hat ein Finanzamt bei einem Solarpark-Direktinvestment ausdrücklich eine konkludente GbR aller Investoren angenommen. Erst nach ausführlicher Einspruchsbegründung wurde abgeholfen.
Ein Einzelfall ist das nicht. In der laufenden Betreuung unserer Mandanten sehen wir auch bei Vertragswerken großer Vertriebe von PV-Direktinvestments immer wieder Klauseln, die den Investoren Mitspracherechte einräumen oder feste Gewinnquoten vorsehen. Betriebswirtschaftlich ist das sinnvoll und investorenfreundlich gemeint. Steuerlich kann es fatal sein: Finanzämter verweigern Mandanten teilweise schon beim Kauf die Erstattung der Vorsteuer, weil sie eine konkludente GbR annehmen und damit den Leistungsaustausch und die umsatzsteuerliche Unternehmereigenschaft des Investors verneinen; teilweise wird dann bereits die Zuteilung einer Steuernummer verweigert. Die Folge: Der Investor hat brutto gekauft und steht gefühlt im „Nirwana", ohne anerkanntes Einzelunternehmen, ohne den Finanzierungseffekt des IAB und ohne Vorsteuererstattung. Bei anderen Mandanten wiederum wird das Thema Jahre nach dem Kauf bei Abgabe der Jahressteuererklärungen oder nachfolgend in Betriebsprüfungen auf den Kopf gestellt. Deshalb entscheidet das Vertragswerk bei Direktinvestments über weit mehr als Formalien.
Die zwei Kipppunkte im Speicherbetrieb
Solange der Speicher nur den eigenen Solarstrom der Investoren zeitlich verschiebt, lässt sich jeder Mehrerlös der Menge zuordnen, die der einzelne Investor selbst erzeugt und eingespeichert hat. Mit dem Mischbetrieb nach MiSpeL entsteht ein zweiter Erlösstrom, der mit der Stromproduktion der Teilanlagen nichts zu tun hat. Genau hier liegen die Kipppunkte.
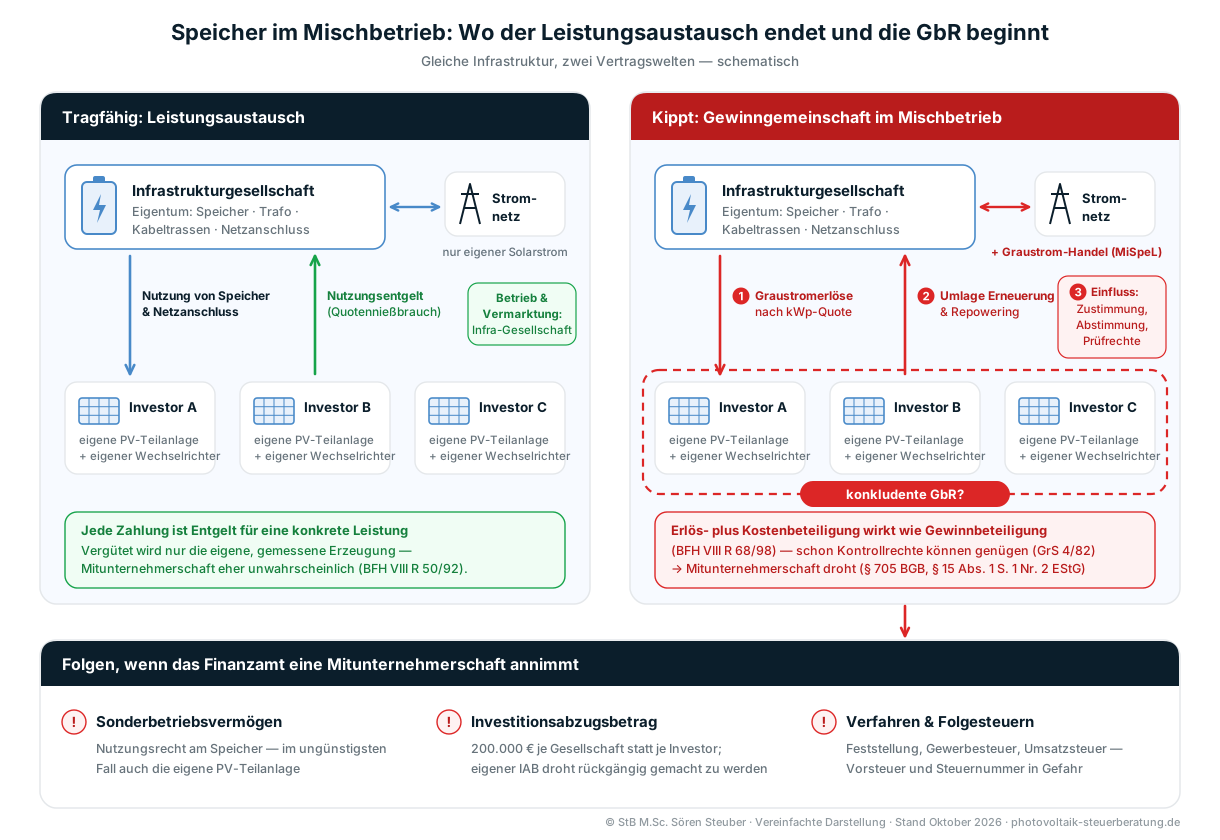
Graustromerlöse werden auf die Investoren verteilt.
Werden die Handelserlöse des Speichers etwa nach dem kWp-Anteil der PV-Teilanlagen ausgeschüttet, ist das kein Entgelt für eine Leistung des Investors mehr. Es ist die Verteilung eines gemeinsamen Ergebnisses nach einer Beteiligungsquote. Daran ändert auch ein „besserer" Schlüssel nichts: Entscheidend ist die Ergebnisbeteiligung selbst, nicht ihre Berechnung.
Erneuerungs- und Repowering-Kosten werden umgelegt.
Tragen die Investoren über die laufende Instandhaltung hinaus den Ersatz von Batteriemodulen, Leistungselektronik oder Trafo, übernehmen sie das Investitionsrisiko für Wirtschaftsgüter, die ihnen gar nicht gehören. Eine solche Umlage ähnelt einem Gesellschafterbeitrag.
Gefährlich wird vor allem die Kombination. Nach der Rechtsprechung wirkt eine Beteiligung am Erlös zusammen mit einer entsprechenden Beteiligung an den Kosten im Ergebnis wie eine Gewinnbeteiligung (BFH, Urteil vom 18.04.2000 – VIII R 68/98). Kommen Mitspracherechte hinzu, etwa bei der Vermarktungsstrategie oder bei Erneuerungsinvestitionen, sind die klassischen Merkmale einer Mitunternehmerschaft erfüllt.
Ein ausdrückliches Mitbestimmungsrecht ist dafür nicht erforderlich: Für die Mitunternehmerinitiative genügen bereits Kontroll- und Informationsrechte auf dem Niveau eines Kommanditisten (BFH, Beschluss vom 25.06.1984 – GrS 4/82). Sie können sich aus dem Infrastruktur- oder Betriebsführungsvertrag selbst ergeben, etwa über Zustimmungsvorbehalte, Abstimmungen oder Prüfrechte am Gesamtergebnis, und ein ausgeprägtes Mitunternehmerrisiko kann eine nur schwach ausgeprägte Initiative ausgleichen.
Was dann auf dem Spiel steht: auch die eigene PV-Anlage
Nimmt das Finanzamt eine Mitunternehmerschaft an, ist nicht mehr der einzelne Investor das Steuersubjekt seines Betriebs, sondern die Gesellschaft. Die Folgen reichen weit über den Speicher hinaus:
- Sonderbetriebsvermögen: Wirtschaftsgüter des Investors, die dem Betrieb der Mitunternehmerschaft dienen, werden ihr Sonderbetriebsvermögen. Das betrifft das Nutzungsrecht am Speicher und im ungünstigsten Fall auch die eigene PV-Teilanlage, die den Speicher belädt.
- Investitionsabzugsbetrag: Der IAB steht dann der Mitunternehmerschaft zu, nicht dem einzelnen Investor. Der Höchstbetrag von 200.000 € gilt je Betrieb, also je Gesellschaft, Gesamthands- und Sonderbetriebsvermögen (kurz: SBV) zusammengerechnet. Ein im eigenen Einzelunternehmen gebildeter IAB passt nicht mehr zur Investition und droht rückgängig gemacht zu werden, mit Nachzahlung und Verzinsung. Für länger bestehende Einzelunternehmen ist dann das Thema § 6 Abs. 5 Satz 2 EStG zu prüfen und inwieweit eine solche „Sogwirkung" in das SBV buchwertneutral erfolgen kann und ob es Auswirkungen auf in der Vergangenheit gebildete Investitionsabzugsbeträge hat (Behaltensfristen u. a.).
- Verfahren und Folgesteuern: gesonderte und einheitliche Feststellung, Gewerbesteuer auf Ebene der Gesellschaft, Verlustverrechnungsgrenzen und umsatzsteuerliche Folgefragen.
Wie schnell dabei auch der eigentlich unproblematische Photovoltaik-Anteil in den Sog gerät, habe ich für Gemeinschaftsspeicher bereits in meinem Beitrag IAB-Fähigkeit von Photovoltaik-Direktinvestments mit Grünstromspeicher beschrieben (auch im pv magazine erschienen). Der Mischbetrieb verschärft dieses Risiko, weil er einen Erlösstrom schafft, der sich nicht mehr der eigenen Erzeugung zuordnen lässt.
Unsere Risikomatrix für Projektierer und Investoren
Welche Bausteine eines Infrastruktur- und Betriebsführungsvertrags das GbR-Risiko erhöhen und welche unkritisch sind, haben wir in einer kanzleiinternen Risikomatrix für Projektierer und Investoren zusammengefasst. Sie ordnet typische Vertragsbausteine vom Nutzungsentgelt über Erneuerung und Repowering bis zum Graustromhandel nach ihrem Risiko ein.
Was gute Infrastrukturverträge leisten müssen
Ob ein Speichermodell steuerlich trägt, entscheidet sich im Vertragswerk und in seiner gelebten Umsetzung. Die Leitlinie ist einfach: Das Investitionsrisiko gehört dorthin, wo das Eigentum liegt, also in die Infrastrukturgesellschaft. Wer Erneuerungskosten und Speichererlöse ohne klare Trennung auf die Investoren verteilt, baut die GbR gleich mit ein.
Wie das im Einzelnen umzusetzen ist, hängt vom Projekt ab, von der Speicherarchitektur über das Messkonzept bis zur Vermarktung. Eine Standardklausel „Eine Gesellschaft wird nicht begründet" reicht dabei allein nicht, denn steuerlich zählt, was tatsächlich vereinbart und durchgeführt wird.
Fazit: Jetzt die Verträge prüfen, bevor der Mischbetrieb startet
MiSpeL macht Speicher wirtschaftlich deutlich wertvoller. Zahlreiche Speicher, die heute steuerlich kontrolliert über Nutzungsverträge und Quotennießbrauchsrechte gegen Nutzungsentgelt genutzt werden, laufen damit aber Gefahr, unbeabsichtigt in eine Gewinngemeinschaft und damit in eine GbR und steuerliche Mitunternehmerschaft zu rutschen, ob stillschweigend oder durch eine ausdrücklich vereinbarte Erlösverteilung. Dann stehen nicht nur der Speicheranteil, sondern auch die eigenen Anlagenteile und der IAB auf dem Spiel.
Netz- und Messstellenbetreiber haben zur Umsetzung von MiSpeL bis Ende September 2027 Zeit. Das ist das Zeitfenster, in dem Projektierer ihre Infrastruktur- und Betriebsführungsverträge anpassen sollten, und in dem Investoren vor der Zeichnung genau hinsehen sollten, wer das Investitionsrisiko trägt und wohin Speichererlöse fließen. Wir prüfen Vertragswerke für Projektierer und Investoren vor der Investitionsentscheidung und entwickeln mit Projektierern Strukturen, die den Speicherbetrieb steuerlich belastbar abbilden.
Stand Oktober 2026. Die geschilderten Konstellationen sind höchstrichterlich und seitens der Finanzverwaltung bislang nicht entschieden.
Quellen
- Bundesnetzagentur, Pressemitteilung vom 01.10.2026 zur MiSpeL-Festlegung
- Solarserver, Bundesnetzagentur: Marktintegration von Batteriespeichern (MiSpeL) kommt (Übergangszeit bis Ende September 2027)
- Sören Steuber, IAB-Fähigkeit von Photovoltaik-Direktinvestments mit Grünstromspeicher, pv magazine, 17.08.2026
- BFH, Beschluss vom 25.06.1984 – GrS 4/82, BStBl II 1984, 751; BFH, Urteile vom 13.07.1993 – VIII R 50/92, BStBl II 1994, 282; vom 18.04.2000 – VIII R 68/98, BStBl II 2001, 359; vom 22.02.2017 – I R 35/14, BStBl II 2018, 33
Sie planen ein Direktinvestment?
Lassen Sie Vertrag und Konzept vor Zeichnung steuerlich prüfen — gerade bei Container-BESS oder neuartigen Strukturen lohnt der frühe Blick eines Spezialisten.
Beratung anfragen